Kasyno z doładowaniem przez telefon i SMS-em w Polsce – ile z 100 zł trafia na saldo
 Available in US
Wpłata rachunkiem telefonicznym w kasynie online brzmi wygodnie: jeden SMS, bez karty, bez logowania do banku. Za tą wygodą stoi jednak ukryty koszt, o którym kasyna milczą. Spośród trzech kanałów, które hasło „kasyno doładowanie przez telefon” przywołuje – klasycznego SMS Premium, Direct Carrier Billing i vouchera Paysafecard – tylko dwa ostatnie mają realne zastosowanie w 2026 r., a jedynym legalnym polskim kasynem online jest Total Casino, które żadnego z nich nie obsługuje. Reszta to marki offshore, działające poza polską licencją, z własnymi regułami i bez parasola krajowego regulatora. Ta strona wyjaśnia mechanikę każdego kanału, pokazuje, ile z wpłaconej kwoty faktycznie dociera do salda, i porządkuje dziesięć platform, które w materiałach branżowych pojawiają się przy tym temacie – z jawnym zaznaczeniem, że żadna z nich nie jest legalna w Polsce.
Dane aktualne na 26 września 2026; status licencji offshore sprawdzony w certyfikatach operacyjnych Curaçao Gaming Authority oraz w stopce Malta Gaming Authority.
Spis treści
- Ranking dziesięciu platform z wpłatą przez telefon lub SMS
- Legalność wpłaty telefonicznej w polskim prawie
- Odpowiedzialna gra przy kanale o niskich limitach
- Czym jest doładowanie przez telefon w kasynie
- Ile naprawdę kosztuje wpłata SMS-em
- Paysafecard jako alternatywa dla rachunku telefonicznego
- Jak wygląda wpłata przez telefon w praktyce
- Co wybrać i kiedy
- Najczęściej zadawane pytania
Ranking dziesięciu platform z wpłatą przez telefon lub SMS
Polska ma jeden legalny kanał do kasyna online i jest nim Total Casino, prowadzone przez Totalizator Sportowy. Total Casino nie przyjmuje wpłat SMS-em ani obciążenia rachunku telefonicznego – jego blog wymienia dokładnie trzy metody: BLIK, przelew bankowy i kartę. Dwie niezależne recenzje potwierdzają, że metoda, która kiedyś była dostępna, została wycofana z powodu niskich limitów, braku możliwości wypłat i zmian w regulacjach finansowych. Na tej stronie ranking obejmuje więc dziesięć marek offshore – wszystkie bez polskiej licencji – które w 2026 r. pojawiają się w zestawieniach metod płatności jako akceptujące SMS Premium, Direct Carrier Billing lub oba. Każdy wpis kończy się oceną konkretnej sytuacji, w której dana platforma ma sens lub nie.
Vavada
Vavada to brand działający pod Vavada B.V. (numer 143168) na licencji Curaçao OGL/2024/252/0153, status Active w dniu odczytu certyfikatu operacyjnego CGA. Marka pojawia się w zestawieniach metod płatności jako akceptująca zarówno Direct Carrier Billing, jak i Premium SMS, z oznaczeniem 18+ i wymogiem weryfikacji tożsamości przy wypłacie. Minimalna wpłata dla kanałów telefonicznych jest podawana na 20 PLN. Vavada nie posiada polskiej licencji i – jak wszystkie marki w tym rankingu – jest produktem offshore, co oznacza brak ochrony Krajowej Administracji Skarbowej i konsekwencje wynikające z art. 29a ust. 2 ustawy o grach hazardowych dla gracza. Wartość dla kogoś, kto chce przetestować małą wpłatę przez telefon bez podawania danych karty, ale akceptuje brak jakiejkolwiek polskiej ścieżki reklamacyjnej.
Vulkan Vegas
Vulkan Vegas to marka Whitebox B.V. (numer 155412), licencja Curaçao OGL/2024/822/0338; płatności obsługuje spółka-córka Whitebox CY Limited z Limassol. Certyfikat operacyjny CGA dla tej domeny nie został potwierdzony w tym przebiegu – strona zwraca kod 403 dla połączeń spoza dozwolonych regionów, a link do certyfikatu w indeksie otwiera „Not Found”. Licencja i numer spółki zgadzają się z rejestrem CGA. Minimalna wpłata dla kanałów telefonicznych: 20 PLN. Vulkan Vegas sprawdza się tam, gdzie gracz akceptuje potwierdzenie licencji wyłącznie na podstawie dokumentów operatora, bez niezależnego wpisu w certyfikacie domeny CGA.
Lemon Casino
Lemon Casino to marka operatora Orange Entertainment B.V. (numer 158249), licencja Curaçao OGL/2024/1111/0488, przyznana 18 września 2025 r., status Active. Certyfikat operacyjny CGA potwierdza domenę, a ta sama informacja pojawia się w stopce strony operatora. Minimalna wpłata dla kanałów telefonicznych: 20 PLN. To jedyna marka w tym zestawieniu, której powiązanie spółka–domena jest zweryfikowane u regulatora i u samego operatora jednocześnie – co dla ostrożnego gracza jest wartością samą w sobie.
Mostbet
Mostbet to marka prowadzona przez Bizbon N.V. (numer 141081) na licencji Curaçao OGL/2024/597/0249, przyznanej 23 września 2025 r., status Active w certyfikacie CGA. Marka pojawia się w zestawieniach marek offshore akceptujących SMS jako metodę depozytu. Brak osobnego potwierdzenia minimalnej kwoty wpłaty przez telefon w materiałach z tego przebiegu – wartość dla kogoś, kto szuka brandu z potwierdzonym u regulatora powiązaniem domena–spółka, ale musi sam zweryfikować dostępność kanału w kasjerze.
ICE Casino
ICE Casino to marka operatora WhiteBox B.V. (numer 155412) – ta sama spółka co Vulkan Vegas – licencja Curaçao OGL/2024/822/0338, status Active w certyfikacie CGA. Marka pojawia się w zestawieniach brandów z wpłatą SMS-em. Powiązanie domeny ze spółką jest zweryfikowane u regulatora. Wartość dla kogoś, kto szuka marki z tym samym operatorem i licencją co Vulkan Vegas, ale z działającą domeną potwierdzoną w CGA – obie marki korzystają z tego samego zaplecza, co dla jednych graczy jest zaletą (spójność), dla innych sygnałem ostrzegawczym (koncentracja ryzyka u jednego podmiotu).
Verde Casino
Verde Casino to marka Wiraon B.V. (numer 146886) na licencji Curaçao OGL/2024/686/0183, przyznanej 14 kwietnia 2025 r., status Active w certyfikacie CGA. Marka widnieje w zestawieniach platform z wpłatą telefoniczną. Wartość dla kogoś, kto akceptuje Curaçao i szuka marki z krótszą historią licencyjną niż konkurenci z 2024 r. – ale sam musi potwierdzić, że kasjer rzeczywiście wystawia kanał SMS Premium lub Direct Carrier Billing przy logowaniu z Polski.
NV Casino
NV Casino to marka prowadzona przez Nixxe B.V. (numer 147116) na licencji Curaçao OGL/2024/1363/0705, przyznanej 14 kwietnia 2025 r., status Active w certyfikacie CGA. Żadne źródło z tego przebiegu nie przypisuje NV Casino konkretnie do kanału telefonicznego – platforma może go oferować, ale nie jest to potwierdzone w recenzjach, które ten przebieg zgromadził. Wartość dla kogoś, kto wybiera markę na podstawie licencji i domeny, a kanał płatności weryfikuje samodzielnie po rejestracji.
Bison Casino
Bison Casino to marka prowadzona przez Betelgeuse Entertainment B.V. (numer 161954), licencja Curaçao OGL/2024/1062/0475. Powiązanie spółka–liczba zgadza się z rejestrem CGA, ale sam certyfikat operacyjny dla tej domeny nie został odnaleziony – link na stronie operatora otwiera stronę CGA „Not Found”. Rejestr CGA figuruje z adnotacją o trwającej ocenie. Brak potwierdzenia kanału telefonicznego. Wartość dla kogoś, kto zaakceptuje licencję zweryfikowaną wyłącznie u operatora, nie u regulatora – i sam zweryfikuje dostępność SMS w kasjerze.
Energy Casino
Energy Casino to jedyna marka w tym rankingu z licencją spoza Curaçao: Malta Gaming Authority, MGA/B2C/224/2012, Probe Investments Limited, status Licensed według dynamicznej pieczęci MGA. Licencja MGA nie jest licencją polską i nie zmienia statusu marki w Polsce. Brak przypisania do kanału telefonicznego w materiałach z tego przebiegu. Wartość dla gracza, który przedkłada licencję MGA nad Curaçao – pieczęć MGA jest uznawana za bardziej wymagającą w kontrolach sprawozdawczości i procedurze reklamacyjnej.
Slottica
Slottica to marka prowadzona przez Atlantic Management B.V. (numer 139089), licencja Curaçao OGL/2024/1060/0472, przyznana 12 sierpnia 2025 r., status Active w certyfikacie CGA. Ta sama spółka prowadzi inną markę, Viks. Brak potwierdzenia kanału telefonicznego w źródłach. Wartość dla kogoś, kto szega marki z pełnym powiązaniem domena–spółka–licencja u regulatora – ale musi sam sprawdzić, czy kasjer wystawia SMS Premium.
Legalność wpłaty telefonicznej w polskim prawie
Polska ma jeden legalny kanał do kasyna online. Total Casino, prowadzone przez Totalizator Sportowy sp. z o.o. z siedzibą w Warszawie przy ul. Targowej 25, jest jedynym podmiotem posiadającym zezwolenie na prowadzenie kasyna internetowego w tym kraju. Żadna prywatna marka nie może uzyskać polskiej licencji na gry kasynowe online – dlatego wszystkie dziesięć platform opisanych powyżej to produkty offshore, działające poza ramą polskiego prawa. Licencje Curaçao czy Malty nie zastępują zezwolenia Ministra Finansów i nie dają graczowi żadnej krajowej ścieżki reklamacyjnej.
Dla tematu tej strony kluczowy jest fakt specyficzny: Total Casino nie obsługuje wpłat SMS-em ani obciążenia rachunku telefonicznego. Jego blog wymienia trzy metody – BLIK, przelew bankowy i kartę – a dwie niezależne recenzje potwierdzają, że metoda, która kiedyś działała, została wycofana z trzech powodów: niskich limitów transakcji, braku możliwości wypłat tą samą drogą oraz zmian w regulacjach finansowych. Historycznie pojedyncza wpłata SMS w Total Casino mieściła się w przedziale 10–30 PLN – na tyle małym, że metoda nie miała sensu komercyjnego dla operatora. Wniosek jest prosty: w jedynym legalnym polskim kasynie online temat „doładowanie przez telefon” po prostu nie istnieje jako funkcja.
Konsekwencje dla gracza są poważniejsze niż w wielu innych rynkach UE. Art. 29a ust. 2 ustawy o grach hazardowych zakazuje uczestniczenia w grach hazardowych organizowanych przez internet poza monopolem państwa lub bez zezwolenia – a więc samo granie na licencjonowanej w Curaçao platformie z polskiego adresu IP jest czynnością, którą polskie prawo traktuje jako nielegalną. Art. 107 § 2 i art. 109 Kodeksu karnego skarbowego przewidują karę grzywny do 120 stawek dziennych, a art. 89 ustawy hazardowej nakłada dodatkowo sankcję administracyjną równą 100% uzyskanej wygranej. To nie jest kwestia ryzyka – to jest kwestia prawnej kwalifikacji czynu.
Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą, prowadzony przez KAS od 1 kwietnia 2017 r. na podstawie art. 15f, blokuje domeny nielegalnych kasyn na poziomie dostawców internetu, a dostawcy płatności muszą zaprzestać ich obsługi w ciągu 30 dni. Komunikat KAS wskazuje sankcję do 250 000 zł za uchylanie się od tych obowiązków i wymienia cztery organy kontroli: Ministerstwo Finansów, Krajową Administrację Skarbową, Urząd Komunikacji Elektronicznej i Komisję Nadzoru Finansowego. Od 1 września 2026 r. BLIK sprawdza domenę docelową transakcji wobec tego rejestru w chwili autoryzacji i automatycznie blokuje płatność, jeśli domena figuruje na liście. To samo rozwiązanie nie zostało opisane w źródłach dla SMS Premium ani dla Direct Carrier Billing – te kanały obecnie omijają tę konkretną blokadę na etapie autoryzacji.
Carve-out z art. 6 pkt 12 ustawy o usługach płatniczych wyłącza z reżimu tej ustawy transakcje przedsiębiorcy telekomunikacyjnego doliczane do rachunku za usługi telekomunikacyjne, ale tylko w wąskim katalogu: treści cyfrowe, usługi głosowe, zbiórki publiczne oraz bilety komunikacyjne, parkingowe i wstęp na imprezy artystyczne, rozrywkowe lub sportowe. Limit kwotowy to równowartość 50 euro na pojedynczą transakcję i 300 euro miesięcznie, przeliczane po średnim kursie NBP z 31 października roku poprzedniego. Depozyt w kasynie nie mieści się w żadnej z tych kategorii – żadne źródło z tego przebiegu nie potwierdza, że wpłata do kasyna może korzystać z tego wyłączenia. Oznacza to, że operator obsługujący taką płatność podlega pełnemu reżimowi ustawy o usługach płatniczych, nawet jeśli formalnie obciąża rachunek telefoniczny.
Odpowiedzialna gra przy kanale o niskich limitach
Wpis na temat odpowiedzialnej gry w kontekście wpłat telefonicznych wymaga jednego zastrzeżenia wstępnego: Polska nie ma krajowego rejestru samowykluczenia. Wykluczenie się z hazardu działa na poziomie operatora, nie państwa. Total Casino w swoim zatwierdzonym regulaminie odpowiedzialnej gry wymaga czterech limitów przy rejestracji – dziennego i miesięcznego wydatku oraz dziennego i miesięcznego czasu sesji – a także udostępnia test samooceny oraz listę organizacji pomocowych z linkami. Żaden z tych elementów nie obowiązuje na platformach offshore – te ustalają własne limity albo w ogóle ich nie wymuszają.
Kanał SMS Premium sam w sobie jest formą limitu: górna cena pojedynczego SMS-a Premium w Polsce wynosi 25,00 zł netto (30,75 zł brutto), a domyślny próg kwotowy na usługi o podwyższonej opłacie wynosi 35 zł na okres rozliczeniowy. Abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. Te limity obowiązują na poziomie operatora telekomunikacyjnego i działają niezależnie od tego, jakie limity ma kasyno. Dla kogoś, kto chce ograniczyć wydatki na hazard twardym limitem infrastrukturalnym, kanał SMS jest paradoksalnie jednym z najskuteczniejszych narzędzi – nie dlatego, że kasyno go kontroluje, lecz dlatego, że operator telekomunikacyjny odmawia obsługi powyżej progu.
Blokada usług premium jest bezpłatna we wszystkich czterech polskich sieciach i nie wymaga wizyty w salonie. W Play wysyła się SMS o treści „KONIEC” lub „STOP” na numer 6000. W Plusie – „START BLOKADA” na numer 8888. W Orange – kod 1014*1# z telefonu albo SMS „LIMIT” z kwotą na numer 80603. W T-Mobile blokadę ustawia się w panelu „Usługi > Bezpieczeństwo i blokady”. Każda z tych metod działa natychmiast i nie wymaga kontaktu z infolinią. Dla osób, które wiedzą, że łatwo stracić kontrolę nad wpłatami, blokada u operatora jest jedynym mechanizmem, który naprawdę nie da się obejść od strony telefonu.
Limit Direct Carrier Billing dla jednego numeru MSISDN w jednym okresie rozliczeniowym wynosi: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. Te limity są wyższe niż dla SMS Premium i działają na innej zasadzie – obciążają rachunek bez pojedynczej wiadomości jako nośnika płatności. Dla kogoś, kto chce wpłacać większe kwoty jednorazowo, DCB jest technicznym krokiem naprzód, choć wciąż nie dorównuje kwocie, jaką można przelać BLIK-iem bez ograniczeń po stronie operatora telekomunikacyjnego.
Warsaw Enterprise Institute w raporcie „Szara strefa w Polsce. Kasyna internetowe” z 24 lipca 2026 r. szacuje, że 40% rynku kasyn online w Polsce to szara strefa – przy obrocie 73,7 mld zł w 2025 r. i ponad 3 milionach polskich użytkowników. Te liczby wyjaśniają, dlaczego strona o płatności telefonicznej w kasynie w polskim SEO musi wymieniać marki offshore: realny rynek po prostu w nich operuje. Nie jest to rekomendacja – jest to opis stanu faktycznego, z którego gracz musi sam wyciągnąć konsekwencje prawne.
Czym jest doładowanie przez telefon w kasynie
Hasło „kasyno doładowanie przez telefon” w polskim internecie obejmuje trzy różne mechanizmy, które myli się ze sobą niemal wszędzie. Klasyczny SMS Premium to najstarsza z metod: gracz wysyła SMS na krótki numer o podwyższonej opłacie, a kwota doliczana jest do rachunku telefonicznego. Direct Carrier Billing (DCB) robi to samo bez SMS-a – operator obciąża rachunek bezpośrednio po autoryzacji w aplikacji lub na stronie, a sam SMS nie jest nośnikiem płatności. Paysafecard jest mechanizmem trzecim i w zasadzie nie jest „płatnością telefonem” w sensie technicznym – to przedpłacony voucher kupiony w punkcie stacjonarnym lub online, z kodem PIN, który wpisuje się w kasjerze kasyna. Ta sekcja wyjaśnia mechanikę każdego z tych kanałów i – co ważniejsze – to, czego kasyna nie mówią wprost o ich kosztach.
Jak działa SMS Premium
SMS Premium to kanał jednokierunkowy: służy wyłącznie do depozytów, nigdy do wypłat. Wygraną trzeba odebrać inną metodą – kartą, przelewem bankowym, e-portfelem lub kryptowalutą. To ograniczenie wynika z samej architektury: SMS obciąża rachunek telefoniczny, ale nie ma technicznej ścieżki, żeby operator telekomunikacyjny przelał pieniądze w drugą stronę. Gracz, który wpłacił przez SMS, musi więc na etapie wypłaty podać inną metodę – a w kasynach offshore z KYC to oznacza dodatkową weryfikację tożsamości, która może potrwać od kilku godzin do kilku dni.
Minimalne i maksymalne kwoty pojedynczej wpłaty różnią się między źródłami: minimum podawane od 5 zł do 50 zł, maksimum od 50 zł do 200 zł. Do tego dochodzi limit operatorski, który sam w sobie wynosi od 150 zł (T-Mobile) do 600 zł (Play) na okres rozliczeniowy. Te widełki sprawiają, że SMS Premium jest kanałem o bardzo małej pojemności jednorazowej – kwota jednej transakcji jest zbyt niska na poważną sesję, a limit miesięczny u operatora telekomunikacyjnego nie pozwala go obejść przez wiele wpłat.
Środki pojawiają się na koncie gracza natychmiast, najdalej do 60 sekund. W wyjątkowych sytuacjach – do 5–10 minut. Po 15 minutach bez zaksięgowania źródło branżowe zaleca kontakt z obsługą kasyna, co jest sygnałem, że transakcja albo nie doszła, albo została odrzucona po stronie agregatora. Sama szybkość księgowania jest jedyną cechą, w której SMS Premium wygrywa z BLIK-iem – bo BLIK wymaga autoryzacji w aplikacji bankowej, a SMS Premium zatwierdza się samym wysłaniem wiadomości.
Jak działa Direct Carrier Billing
Direct Carrier Billing realizuje to samo obciążenie rachunku bez SMS-a jako nośnika. Zamiast wysyłać wiadomość na krótki numer, gracz autoryzuje płatność w aplikacji kasyna lub na stronie, a operator telekomunikacyjny obciąża rachunek bezpośrednio po stronie sieci. Efekt dla portfela gracza jest taki sam – kwota pojawia się w następnym rachunku telefonicznym – ale pośredników jest mniej i marża jest niższa.
DCB zostawia właścicielowi serwisu wyraźnie więcej niż SMS Premium: agregator SimPay podaje do 70% dla Orange, do 75% dla Play, do 75% dla Plusa i do 65% dla T-Mobile, zastrzegając, że „stawki proponowane na stronie są niezobowiązujące” i ustalane indywidualnie. Dla porównania, SMS Premium zostawia właścicielowi serwisu 51% wartości netto przy obrocie miesięcznym od 0 zł, 52% od 50 000 zł i 53% od 100 000 zł – czyli 47–49% kwoty zostaje po stronie operatora i agregatora. Różnica między 51% a 70% to miara prowizji, którą kasyno może uniknąć, jeśli samo wybiera kanał, a nie pozwala graczowi decydować w kasjerze.
Pod tym względem DCB wygląda korzystniej, ale podaż się kurczy. Dostawca Dpay podaje wprost: „Obecnie nie przyjmujemy nowych wdrożeń Direct Carrier Billing” i kieruje do wsparcia wyłącznie obecnych klientów. To oznacza, że nowe kasyna nie mogą łatwo uruchomić tego kanału i jego obecność w 2026 r. to głównie efekt wdrożeń z poprzednich lat. Dla gracza, który trafia na DCB w kasjerze, to sygnał, że marka ma techniczne zaplecze z wcześniejszego okresu, gdy ten kanał był jeszcze powszechnie wdrażany.
Jak działa Paysafecard
Paysafecard jest mechanizmie odmiennym od dwóch poprzednich: nie obciąża rachunku telefonicznego. To karta przedpłacona kupiona w punkcie stacjonarnym (kiosk, stacja benzynowa, salon prasowy) lub online, opłacona z góry, z jednorazowym kodem PIN o szesnastu cyfrach. Kod wpisuje się w kasjerze kasyna, autoryzując wpłatę bez podawania danych bankowych czy karty płatniczej. Dla kogoś, kto nie ma konta bankowego albo nie chce go używać do hazardu, to jedyny kanał z tej trójki, który rzeczywiście odcina kasyno od danych finansowych gracza.
Minimalna kwota pojedynczej wpłaty zaczyna się od symbolicznych wartości – w praktyce od ceny najtańszego dostępnego vouchera – a maksimum podawane przez źródła branżowe to 200 zł na jedną transakcję w typowym kasynie akceptującym Paysafecard. Koszt prowizji jest niski: 0–3% wartości transakcji, wobec 30–55% dla SMS Premium i 5–10% dla DCB. Z tej trójki Paysafecard jest najtańszy dla płacącego – i jednocześnie jedynym, który wymaga fizycznej wizyty w punkcie sprzedaży lub zakupu online z góry opłaconego kodu.
Po stronie infrastruktury dla kasyn w Polsce wskazywane są platformy typu Asseco VAMM, współpracujące ze wszystkimi krajowymi operatorami. To wyjaśnia, dlaczego kanały SMS Premium i DCB są w ogóle dostępne w polskim kasjerze – agregatorzy tacy jak SimPay czy dpay integrują kasyna z operatorami telekomunikacyjnymi przez jedną warstwę pośrednika. W skali globalnej płatności telefonem w kasynach obsługuje głównie Boku, a mniejszymi graczami są Zimpler, Siru Mobile i Fortumo – te same źródła zaznaczają, że część kasyn i część krajów blokuje carrier billing dla hazardu, więc dostępność nie jest powszechna.
Ile naprawdę kosztuje wpłata SMS-em
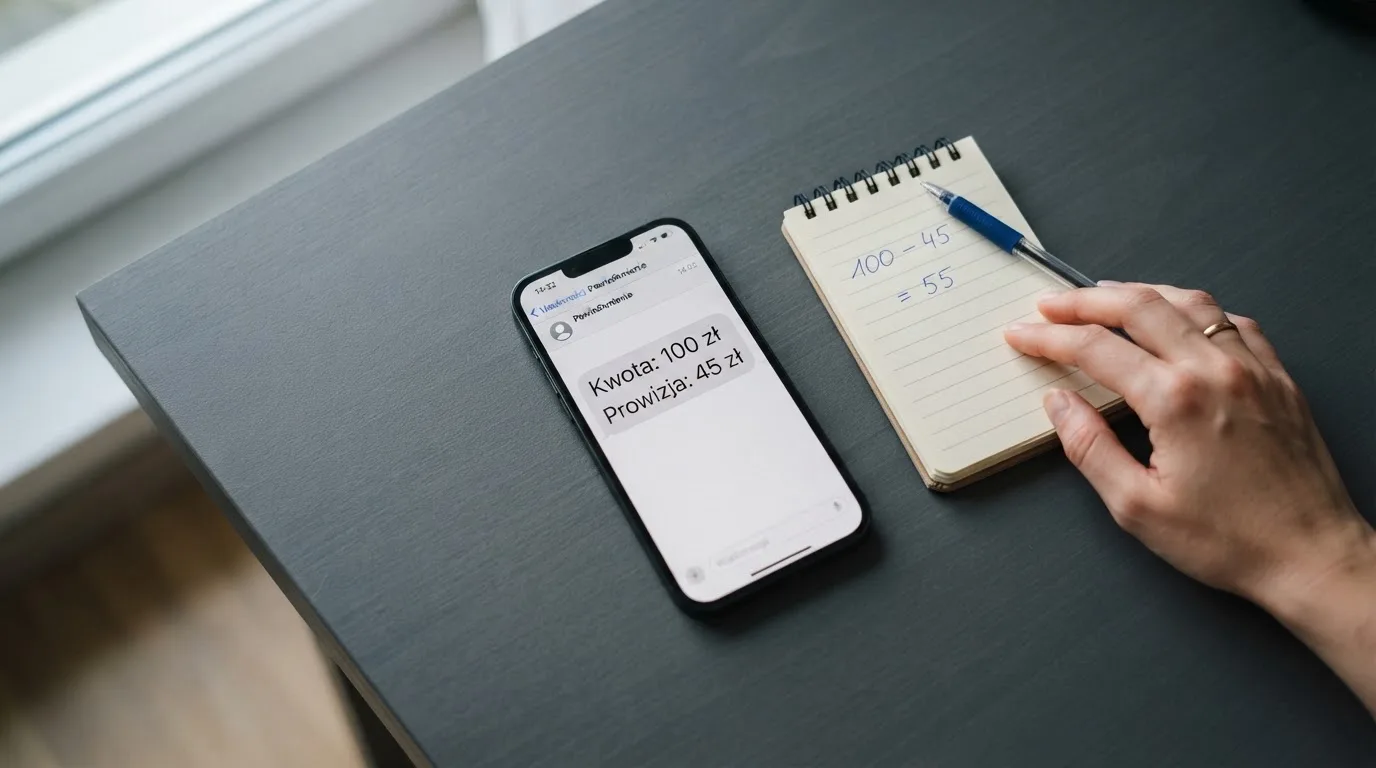
Wyliczenie w tej sekcji opiera się na liczbach z cennika agregatora SimPay i z publicznego rozkładu kosztów dla SMS Premium. Dla SMS-a o wartości nominalnej 100 zł: 23 zł to VAT po stronie operatora telekomunikacyjnego (23% stawki), 15–20 zł to marża pośrednika (agregatora), łącznie 38–43 zł kosztów, które nie trafiają do kasyna. To zostawia 55–62 zł na saldu gracza. Innymi słowy, z każdej złotówki wysłanej SMS-em do kasyna prawie połowa zostaje po drodze – u operatora sieci i u pośrednika. Dla porównania: Direct Carrier Billing zostawia 65–75% wartości w kasynie, a Paysafecard 97–100%.
| Kanał | Min. wpłata | Maks. wpłata | Prowizja pośrednika | Czas księgowania | Wypłata tym kanałem |
|---|---|---|---|---|---|
| SMS Premium | od 5 do 50 zł | od 50 do 200 zł | 30–55% | natychmiast, do 60 s | nie |
| Direct Carrier Billing | od 5 do 50 zł | od 150 do 600 zł na okres rozliczeniowy | 5–10% | natychmiast | nie |
| Paysafecard | cena najtańszego vouchera | ok. 200 zł | 0–3% | natychmiast | nie |
Żaden z tych trzech kanałów nie obsługuje wypłaty – wszystkie są jednokierunkowe. Gracz, który wpłacił przez SMS Premium, DCB lub Paysafecard, musi odebrać wygraną inną metodą, co w praktyce oznacza podanie danych karty, przelewu bankowego lub e portfela. W kasynach offshore z weryfikacją tożsamości KYC przy wypłacie oznacza to dodatkowy krok: po pierwszej wpłacie przez SMS gracz musi przejść pełną weryfikację, zanim zobaczy pieniądze na swoim koncie. To nie jest ukryty koszt, ale jest ukrytym opóźnieniem – i właśnie dlatego kanały telefoniczne nie nadają się do szybkiej rotacji salda.
Prowizja od klasycznego SMS Premium może pochłonąć nawet 30–55% wartości wpłaty, zależnie od operatora i pośrednika. Te widełki to nie jest widełki teoretyczne – to jest realna różnica między tym, co gracz myśli że wpłaca, a tym, co faktycznie ląduje na saldzie kasyna. Marketing kanału gra na „wygodzie bez karty”, ale milczy o tym, że wygoda kosztuje prawie połowę kwoty. Dla kogoś, kto wpłaca 25 zł SMS-em (górny limit pojedynczej wiadomości Premium w Polsce), na saldzie zostaje około 11–17 zł po odjęciu prowizji.
Po stronie infrastruktury podaż się kurczy: kasyna coraz częściej wycofują SMS Premium z kasjerów. „Większość marek nie oferuje już możliwości płatności SMS w kasynie online” i „jest trudno znaleźć kasyna, które ją akceptują” – to ocena rynku podana przez katalog metod płatności dla polskiego rynku. Na tym tle SMS jest opisywany jako opcja niszowa, wypierana przez BLIK i portfele elektroniczne, „bardziej wisienka na torcie niż główne danie” w sekcji kasjera. Klasyczne wiadomości o podwyższonej opłacie są wypierane przez Direct Carrier Billing, który realizuje to samo obciążenie rachunku bez SMS-a jako nośnika płatności i jest przez źródła oceniany jako tańszy dla płacącego.
Paysafecard jako alternatywa dla rachunku telefonicznego
Każdy kod Paysafecard jest jednorazowy i ma szesnaście cyfr, które trzeba wpisać, aby autoryzować wpłatę. Ten mechanizm rozwiązuje problem, którego SMS Premium i DCB nie rozwiązują: brak konieczności podawania kasynu danych bankowych lub karty płatniczej. Voucher kupiony w kiosku za gotówkę nie zostawia w kasynie żadnego śladu finansowego poza samym kodem. Dla kogoś, kto nie chce, żeby wpłaty do kasyna pojawiały się w historii konta bankowego, Paysafecard jest jedynym z trzech kanałów, który rzeczywiście to zapewnia.
Koszt jest najniższy z trójki: 0–3% prowizji, wobec 30–55% dla SMS Premium i 5–10% dla DCB. Górna kwota pojedynczej wpłaty podawana przez źródła to około 200 zł – niższa niż limit okresowy DCB u niektórych operatorów (Play do 600 zł), ale wyższa niż pojedynczy SMS Premium (do 200 zł, nominalnie w praktyce do 30 zł w kasynie). Czas księgowania jest natychmiastowy – kod jest weryfikowany w momencie wpisania, a środki pojawiają się na saldzie w ciągu sekund. To plasuje Paysafecard między SMS Premium a DCB pod względem wygody: droższy niż DCB po stronie logistyki (trzeba kupić voucher), tańszy po stronie prowizji.
Ograniczenie jest podobne jak w przypadku SMS Premium i DCB: Paysafecard nie obsługuje wypłat. Kod jest jednorazowy i działa tylko w jedną stronę – w stronę wpłaty. Gracz, który wygra, musi odebrać wygraną inną metodą, a w kasynach offshore z KYC to oznacza dodatkowy krok weryfikacji. Mechanizm ten nie różni się od sytuacji opisanej dla SMS Premium i DCB – wszystkie trzy kanały są jednokierunkowe, co jest fundamentalną cechą architektury, nie chwilowym ograniczeniem rynkowym.
W skali polskiego rynku Paysafecard ma jedną wyraźną przewagę nad oboma kanałami telefonicznymi: nie wymaga w ogóle rachunku u operatora telekomunikacyjnego. Voucher kupiony w salonie prasowym za gotówkę jest dostępny dla każdego, kto ma fizyczny dostęp do punktu sprzedaży. To plasuje Paysafecard jako kanał dla graczy, którzy z różnych powodów nie korzystają z bankowości elektronicznej – i dla których rachunek telefoniczny nie jest dostępny lub nie jest preferowany jako nośnik płatności hazardowej.
Jak wygląda wpłata przez telefon w praktyce
Procedura wpłaty przez SMS różni się od wpłaty przez DCB i przez Paysafecard w każdym z trzech kroków procedury. W kasjerze kasyna gracz wybiera metodę, podaje kwotę i zatwierdza – ale każdy z trzech kanałów ma inny moment, w którym pieniądze faktycznie opuszczają portfel gracza.
Dla SMS Premium procedura wygląda tak: w kasjerze kasyna gracz wybiera „SMS Premium”, podaje kwotę, system generuje krótki numer i treść SMS-a, gracz wysyła SMS z telefonu, kwota jest doliczana do rachunku telefonicznego, agregator potwierdza wpłatę kasynu, środki pojawiają się na saldzie w ciągu 60 sekund. Gracz płaci prowizję 30–55% od kwoty nominalnej – to jest automatyczne, nie ma etapu, na którym mógłby tę prowizję zobaczyć i odrzucić. Kwota pojawia się w następnym rachunku telefonicznym jako pozycja „SMS Premium”.
Dla Direct Carrier Billing procedura jest krótsza: w kasjerze kasyna gracz wybiera „Carrier Billing” lub nazwę konkretnego operatora (Play, Orange, Plus, T-Mobile), podaje kwotę, system prosi o autoryzację – zazwyczaj kodem z telefonu lub potwierdzeniem w przeglądarce mobilnej – operator obciąża rachunek bezpośrednio, agregator potwierdza wpłatę kasynu. Nie ma etapu wysyłania SMS-a: telefon pełni tylko rolę urządzenia autoryzującego, a rachunek jest obciążany przez sieć. Prowizja jest niższa (5–10%), ale wciąż obecna.
Dla Paysafecard procedura jest zupełnie inna: gracz kupuje voucher w punkcie stacjonarnym (lub online, jeśli woli), otrzymuje 16-cyfrowy kod PIN, w kasjerze kasyna wybiera „Paysafecard”, wpisuje kod, podaje kwotę (do wartości vouchera), system weryfikuje kod, środki pojawiają się na saldzie natychmiast. Nie ma tu rachunku telefonicznego – voucher jest opłacony z góry i nie generuje żadnych obciążeń bieżących. Prowizja jest minimalna (0–3%), ale wymaga fizycznej wizyty w punkcie sprzedaży lub zakupu online.
Trzy procedury mają jedną cechę wspólną: po wpłacie kasyno nie wymaga od gracza żadnej dodatkowej autoryzacji dla strony wpłaty. To nie znaczy, że gracz jest anonimowy – KYC przy wypłacie obowiązuje we wszystkich licencjonowanych kasynach offshore – ale sam moment wpłaty jest szybki i nie wymaga podawania danych. Dla kogoś, kto chce po prostu wpłacić małą kwotę i zagrać, bez otwierania aplikacji bankowej, wszystkie trzy kanały realizują tę potrzebę – choć każdy z innym kosztem prowizji.
Co wybrać i kiedy
Trzy kanały – SMS Premium, Direct Carrier Billing i Paysafecard – rozwiązują różne problemy dla różnych graczy i nie są wymienne. Wybór sprowadza się do tego, jaką kwotę gracz chce wpłacić, jak szybko i jakim kosztem – oraz jakie ograniczenia akceptuje po stronie operatora telekomunikacyjnego lub logistyki vouchera.
Dla gracza, który chce wpłacić minimalną kwotę (5–10 zł) i nie ma konta bankowego ani karty – SMS Premium jest jedynym kanałem, który rzeczywiście to umożliwia. Minusem jest prowizja 30–55%, która przy małej kwocie jest procentowo bolesna, ale kwotowo mieści się w granicach 2–5 zł. Dla kogoś, kto chce po prostu przetestować kasyno za kilka złotych, bez podawania danych, jest to jedyna opcja – ale trzeba zaakceptować, że z 10 zł wysłanych SMS-em na saldzie zostanie około 4–7 zł.
Dla gracza, który chce wpłacić umiarkowaną kwotę (50–200 zł) i ma telefon u jednego z czterech polskich operatorów – Direct Carrier Billing jest najtańszą opcją telefoniczną z trzech. Prowizja 5–10% oznacza, że ze 100 zł na saldzie zostanie 90–95 zł. Warunek: operator musi obsługiwać DCB w danym kasynie, co nie jest dane raz na zawsze – kasyna mogą włączać i wyłączać kanał bez ostrzeżenia. Przed pierwszą wpłatą warto sprawdzić w kasjerze, czy DCB jest aktywne dla konkretnego operatora.
Dla gracza, który nie chce używać rachunku telefonicznego i nie ma konta bankowego – Paysafecard jest jedyną opcją. Voucher kupiony w kiosku za gotówkę nie wymaga ani telefonu, ani bankowości. Prowizja jest najniższa (0–3%), ale wymaga fizycznej wizyty w punkcie sprzedaży lub zakupu online. Limit jednorazowy to około 200 zł – dla kogoś, kto chce wpłacić więcej, potrzeba wielu kodów.
Dla wszystkich trzech kanałów obowiązuje jedno ograniczenie: nie obsługują wypłat. To oznacza, że wygraną trzeba odebrać inną metodą – kartą, przelewem bankowym, e-portfelem lub kryptowalutą. W kasynach offshore z KYC to oznacza dodatkowy krok weryfikacji tożsamości przed pierwszą wypłatą, niezależnie od kanału wpłaty. Dla kogoś, kto chce szybko wypłacić bez weryfikacji, żaden z tych trzech kanałów nie jest właściwym wyborem – ani na etapie wpłaty, ani na etapie wypłaty.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em lub telefonem?
Nie. Total Casino, jedyne legalne kasyno online w Polsce, na oficjalnym blogu wymienia tylko trzy metody wpłaty: BLIK, przelew bankowy i kartę. Dwie niezależne recenzje potwierdzają, że metoda, która kiedyś była dostępna, została wycofana z powodu niskich limitów transakcji, braku możliwości wypłat tą drogą i zmian w regulacjach finansowych.
Czym różni się doładowanie SMS Premium od Direct Carrier Billing?
SMS Premium obciąża rachunek telefoniczny przez wysłanie wiadomości na krótki numer o podwyższonej opłacie i zabiera pośrednikom 30–55% wartości. Direct Carrier Billing robi to samo obciążenie bez SMS-a jako nośnika – operator obciąża rachunek bezpośrednio po autoryzacji w aplikacji lub na stronie, a pośrednicy zabierają 5–10%. Oba kanały są jednokierunkowe i nie obsługują wypłat.
Czy wygraną można odebrać tą samą drogą, którą wpłaciło się SMS-em lub telefonem?
Nie. SMS Premium, Direct Carrier Billing i Paysafecard obsługują wyłącznie wpłaty – nie ma technicznej ścieżki, żeby operator telekomunikacyjny lub voucher przelał pieniądze w drugą stronę. Wygraną trzeba odebrać kartą, przelewem bankowym, e-portfelem lub kryptowalutą, co w kasynach offshore z KYC oznacza dodatkową weryfikację tożsamości.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Górna cena pojedynczego SMS-a Premium w Polsce wynosi 25,00 zł netto (30,75 zł brutto). W praktyce kasyna podają widełki od 50 zł do 200 zł na transakcję, ale historycznie Total Casino – gdy jeszcze obsługiwał tę metodę – ustalał przedział 10–30 zł. Do tego dochodzi limit operatorski na poziomie rachunku: od 150 zł (T-Mobile) do 600 zł (Play) na okres rozliczeniowy.
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Dla SMS Premium prowizja pośrednika wynosi 30–55% wartości transakcji – w praktyce oznacza to, że ze 100 zł wysłanych SMS-em na saldzie gracza zostaje około 55–62 zł. Dla Direct Carrier Billing prowizja to 5–10%, a dla Paysafecard 0–3%. Paysafecard jest najtańszy, ale wymaga fizycznej wizyty w punkcie sprzedaży vouchera.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie. Paysafecard jest voucherem przedpłaconym kupionym w punkcie stacjonarnym lub online za gotówkę lub z góry opłacony – kod PIN jest jedynym elementem przekazywanym kasynu. To jedyny z trzech kanałów, który rzeczywiście odcina kasyno od danych finansowych gracza, co jest wartością dla osób bez konta bankowego lub dla tych, którzy nie chcą, żeby wpłaty do kasyna pojawiały się w historii konta.
Czy granie w kasyno offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie. Art. 29a ust. 2 ustawy o grach hazardowych zakazuje uczestniczenia w grach hazardowych organizowanych przez internet poza monopolem państwa lub bez zezwolenia Ministra Finansów. Kara to grzywna do 120 stawek dziennych na podstawie art. 107 § 2 i art. 109 Kodeksu karnego skarbowego, a art. 89 ustawy hazardowej przewiduje dodatkowo sankcję administracyjną równą 100% uzyskanej wygranej. Licencja Curaçao czy Malty nie zmienia tej kwalifikacji prawnej.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna we wszystkich czterech polskich sieciach. W Play: SMS „KONIEC” lub „STOP” na numer 6000. W Plusie: „START BLOKADA” na numer 8888. W Orange: kod 1014*1# lub SMS „LIMIT” z kwotą na numer 80603. W T-Mobile: panel „Usługi > Bezpieczeństwo i blokady”. Domyślny próg kwotowy na usługi o podwyższonej opłacie to 35 zł na okres rozliczeniowy, a abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł.
Napisane przez zespół „Darmowe Spiny Hub”.